2023年、お世話になっている仲介業者から、350万円の投資用ワンルームマンションを紹介していただきました。
築約30年で入居中。価格帯も利回りも、当時の私が希望していた条件に近い物件でした。
当時の記憶では、管理費・修繕積立金・管理委託費などを差し引いたあとでも、月約2万5,000円の家賃収入が手元に残る想定だったと思います。
条件が悪かったから見送ったわけではありません。
むしろ、私は「買いたい」と思っていました。
それでも、この物件を購入しませんでした。
理由は、当時残っていた自宅リフォームのために借りた500万円の変動金利ローンです。
実際に金利が2.25%から2.50%へ上がることになり、この先も金利が上昇していく可能性を考えるようになりました。
最終的に私は350万円のマンション購入を見送り、リフォームローンの残債4,651,156円を一括返済しました。
月約2万5,000円の家賃収入を増やすか。
毎月約1万7,000円のローン返済をなくすか。
単純なキャッシュフローだけを見ると、物件を買った方が有利に見えます。
それでも、私はローン返済を選びました。
この記事では、なぜそう判断したのか。そして現在、区分マンションを5室所有する立場から、当時の選択を振り返ります。
この記事の結論
私は、良い物件かどうかと「今の自分がその物件を買うべきか」は別の問題だと考えています。
2023年に戻って同じ条件を提示されたとしても、私はもう一度、物件購入よりリフォームローンの返済を選びます。
- 350万円のワンルームマンションは「買いたい物件」だった
- 500万円のリフォームローンが残っていた
- 金利が2.25%から2.50%へ上がることになった
- 500万円を35年間借りるコストを改めて意識した
- 月約2.5万円の収入を増やすか、月約1.7万円の支出をなくすか
- 家賃収入と固定支出の削減は、同じ2万円前後でも違う
- 私は物件を見送り、4,651,156円を一括返済した
- 月1.7万円以上に大きかった「一つ終わった」という感覚
- 「買わなかった=不動産投資をやめた」ではない
- 不動産投資では「買わない判断」も投資判断だと思う
- 今、2023年に戻ったとしても同じ判断をする
- 良い物件だから買うことと、今の自分が買うべきかは別
- まとめ|買わなかった350万円の物件から学んだこと
- あわせて読みたい実践記事
当サイトの一部記事はアフィリエイト広告を利用しています
350万円のワンルームマンションは「買いたい物件」だった
まずお伝えしておきたいのは、物件の条件が悪かったから見送ったわけではないということです。
築約30年で、すでに入居者がいるワンルームマンションでした。
紹介してくれたのは、それまでにもお世話になっていた仲介業者です。
350万円という価格帯も、当時私が探していた条件から大きく外れるものではありませんでした。
当時の記憶では、管理費・修繕積立金・管理委託費などを差し引いたあとで、月約2万5,000円が残る想定だったと思います。
年間なら約30万円です。価格的にも収益性の面でも、私にとって魅力のある物件でした。
だから私は、素直に「買いたい」と思いました。しかし同時に、気になっていたことがありました。
500万円のリフォームローンが残っていた
私は2019年に自宅を購入した際、リフォーム費用として500万円を借りています。
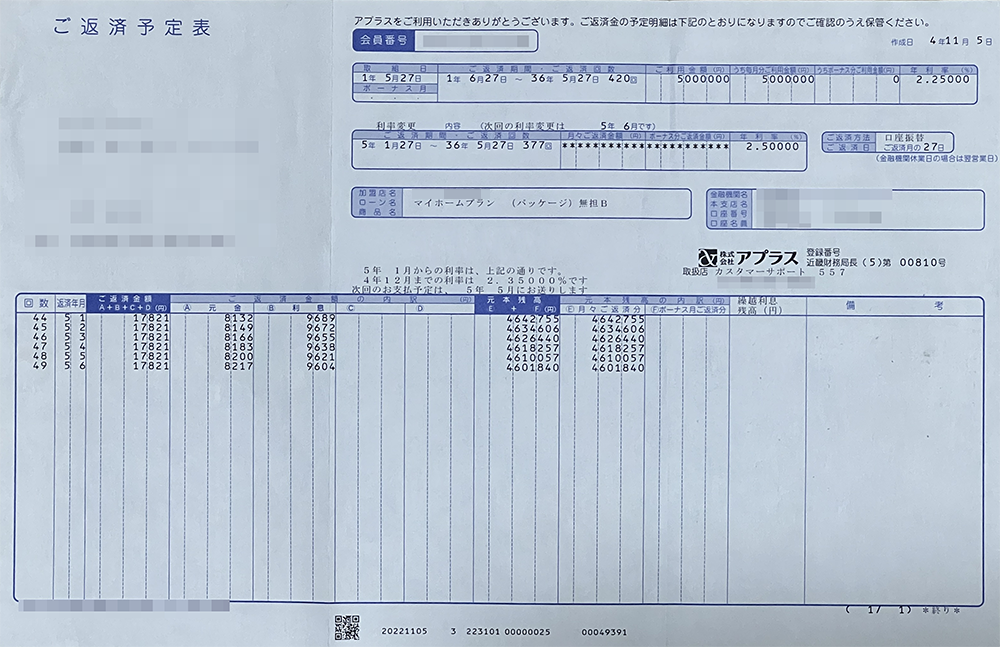
今回、当時の契約書を改めて確認しました。
契約内容は次のようになっています。
- 借入金額:500万円
- 返済回数:420回
- 返済期間:35年
- 返済方式:元利均等返済
- 契約時金利:年2.25%
- 金利タイプ:長期プライムレート連動型変動金利
- 当初の約定返済額:月17,211円
- 契約書記載の返済額合計:7,228,995円
毎月約1万7,000円です。
この金額だけなら、当時の家計を大きく圧迫するものではありませんでした。
しかし、私が気になっていたのは返済額そのものより、変動金利で35年間借りる契約だったことです。
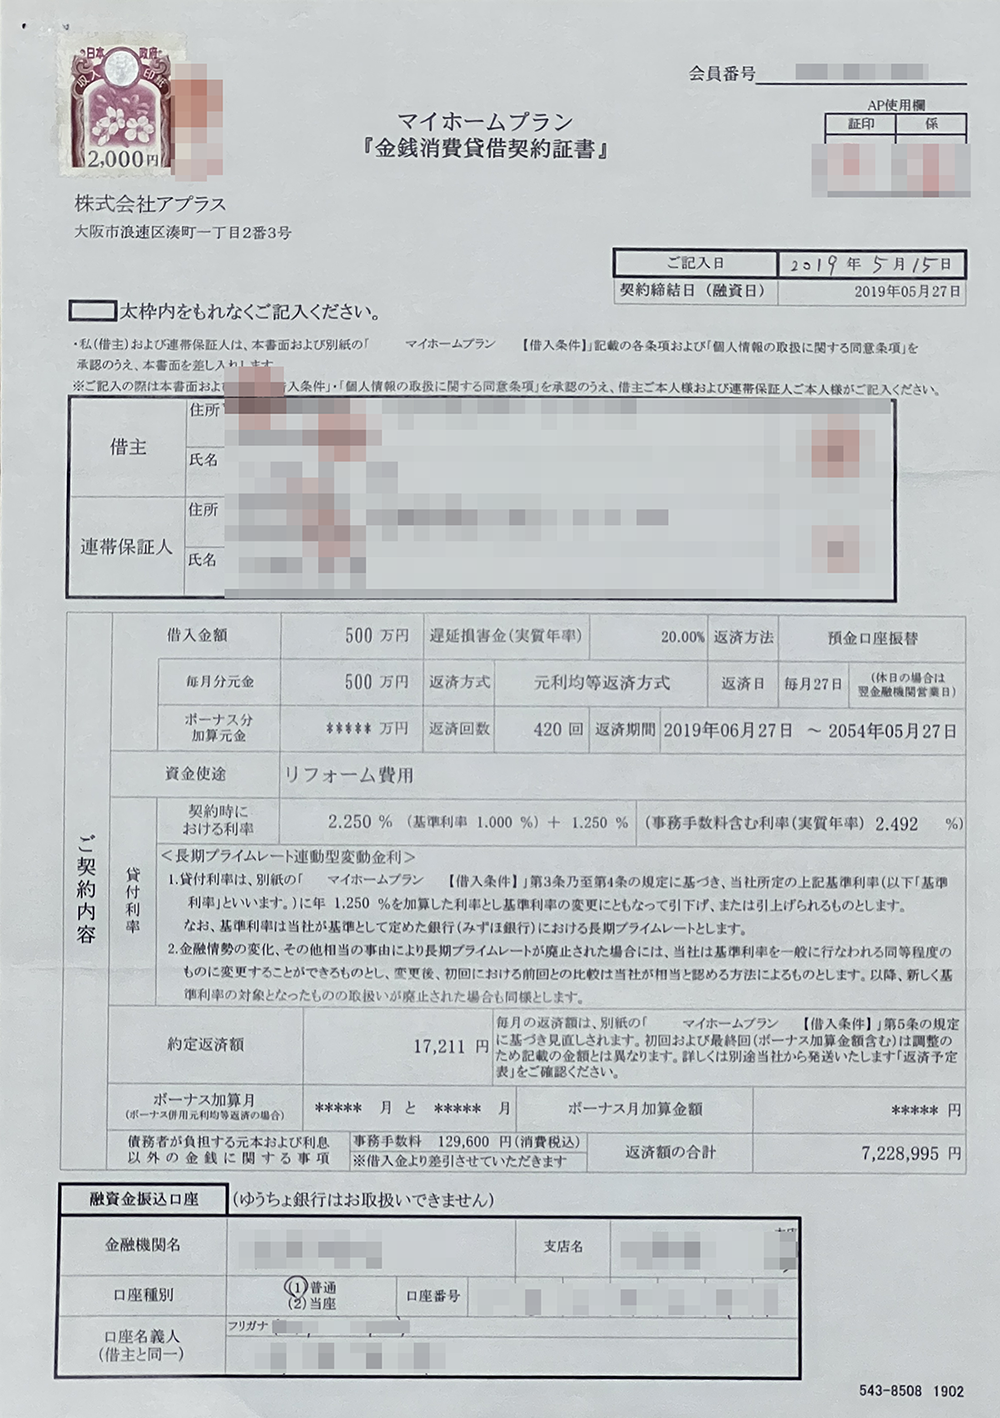
金利が2.25%から2.50%へ上がることになった
その後、返済予定表で金利が変更されることを知りました。
年2.25%から2.50%への上昇です。
0.25ポイント上がったからといって、私の家計が急に苦しくなるわけではありません。
実際、上昇分そのものを払えないという話ではありませんでした。
それでも私は気になりました。
当時の私は、今のように金利が上昇していく環境を、まだそれほど現実的なものとして捉えていなかったと思います。
ところが、自分が実際に借りているローンの金利が上がる。
そこで初めて、「これから先、さらに金利が上がっていく可能性もあるのではないか」と考えるようになりました。
350万円のマンションを買えば、家賃収入は増えます。
しかし一方では、変動金利のローンをそのまま抱え続けることになります。
今後の金利がどうなるのかは分かりません。
だからこそ、私は悩みました。
500万円を35年間借りるコストを改めて意識した
もう一つ、私の判断に影響したことがあります。ローン契約書を改めて見たことです。
500万円の借入に対して、契約書に記載された返済額の合計は7,228,995円でした。
もちろん変動金利ですから、将来の金利や繰上返済などによって実際の総返済額は変わります。
「必ずこの金額を支払う」という意味ではありません。
それでも、500万円を長期間借り続ければ、それだけ利息を支払うことになる。
その当たり前のことを、数字を見て改めて実感しました。
毎月約1万7,000円という返済額だけを見ていると、それほど大きく感じません。
しかし35年という時間軸で見ると、私には印象が違って見えました。
そして、新しい資産を増やすか。今ある負債を減らすか。この二つを本気で比較するようになりました。
月約2.5万円の収入を増やすか、月約1.7万円の支出をなくすか
当時の選択を単純化すると、こうなります。
350万円のマンションを購入する場合
当時の記憶では、管理費・修繕積立金・管理委託費などを差し引いたあとで、
月約2万5,000円の家賃収入。
リフォームローンを完済する場合
毎月支払っていた、約1万7,000円の返済がなくなる。
単純な月次キャッシュフローなら、約2万5,000円 > 約1万7,000円です。
これだけを見れば、「マンションを買った方がいいのでは?」という考え方もできます。
私自身、それが分かっていたからこそ迷いました。
ただ、私の中では、この二つのお金は同じ性質ではありませんでした。
家賃収入と固定支出の削減は、同じ2万円前後でも違う
投資用マンションから得られる家賃収入は、将来にわたって保証されているわけではありません。
退去すれば空室になる可能性があります。
家賃が下がる可能性もあります。
設備が故障すれば修繕費が必要です。
管理費や修繕積立金が上がることもあります。
一方、ローンを完済すれば、毎月必ず支払っていた約1万7,000円の返済そのものがなくなります。
そして、完済した元本について、その後の金利上昇を心配する必要もなくなります。
もちろん、これだけで、「ローン返済の方が不動産投資より得」とは言えません。
マンションを購入すれば、家賃収入を生む不動産という資産が残ります。
一方、ローンを一括返済すれば、まとまった現金が手元からなくなります。
どちらにもメリットとデメリットがあります。
私が考えたのは、一般論としてどちらが得なのかではなく、その時点の自分はどちらを優先したいのか。ということでした。
私は物件を見送り、4,651,156円を一括返済した
最終的に私は、350万円のマンション購入を断りました。
そして、リフォームローンを一括返済しました。実際の一括返済額は、4,651,156円。物件価格350万円よりも大きな金額です。
当然、新しい収益物件は増えません。家賃収入も増えません。それでも、私はこちらを選びました。
月1.7万円以上に大きかった「一つ終わった」という感覚
ローンを完済すると、毎月約1万7,000円の返済がなくなりました。
金額だけを見れば、生活が劇的に変わるほどではありません。
ところが、実際に完済してみると、数字とは別の感覚がありました。
毎月必ず出ていく固定支出が一つなくなった安心感です。
さらに私の場合、自宅に関するローン支出の大きな柱が一つ減りました。
「この支払いは、もうない」と思えたことには、安心感だけでなく達成感もありました。
この経験から、私は、収入を増やすことだけでなく、固定支出を減らすことにも価値があると実感しました。
「買わなかった=不動産投資をやめた」ではない
ここは、今回の記事で特に伝えたいところです。
350万円の物件を見送ったのは、不動産投資が怖くなったからではありません。
その後も私は物件を購入しています。
2024年には、区分マンションを300万円で購入。
2025年には、別の区分マンションを500万円で購入しました。
現在は合計5室を所有しています。
つまり私の場合、
2023年:350万円の物件を見送り、リフォームローンを完済
↓
2024年:300万円の区分マンションを購入
↓
2025年:500万円の区分マンションを購入
という流れになりました。
2023年の「買わない」は、不動産投資から撤退する判断ではありませんでした。
そのときは買わない。そして、条件が整ったときにまた買う。
結果として、そういう投資になりました。
不動産投資では「買わない判断」も投資判断だと思う
不動産投資を続けていると、所有戸数を増やしたくなることがあります。
私自身もそうです。
1室増えれば家賃収入が増えます。
家賃収入が増えれば、また次の物件も見えてきます。
だからこそ、希望条件に近い物件を紹介されると、
「今買わなければもったいない」
と思うこともあります。
しかし、所有戸数を増やすこと自体が目的になってしまえば、本来の目的を見失う可能性があります。
物件だけを見るのではなく、
今持っている資産はいくらか。
負債はいくらあるのか。
毎月の固定支出はいくらか。
買ったあと、手元にいくら現金が残るのか。
ここまで含めて考える。
2023年の経験は、その重要性を改めて考えるきっかけになりました。
今、2023年に戻ったとしても同じ判断をする
では、現在の私が2023年に戻り、まったく同じ条件を提示されたらどうするでしょうか。
答えは決まっています。
もう一度、リフォームローンを返済します。
これは、その後どうなったかを知っているからだけではありません。
当時の時点でも、
- 変動金利が実際に2.25%から2.50%へ上がることになった
- 約460万円の残債があった
- 35年という長期のローンだった
- 毎月約1万7,000円の固定支出をなくせる
という判断材料がありました。
350万円の物件は欲しかった。
それでも、当時の自分にとっては、もう1室増やすことよりも一度負債を減らして身軽になることの方が優先順位が高かった。
今でも、その判断は変わりません。
良い物件だから買うことと、今の自分が買うべきかは別
現在、私は物件を検討するとき、表面利回りだけでは判断しません。
物件価格、家賃、管理費、修繕積立金、管理委託費。
それらを差し引いて、
実際に毎月いくら残るのか。
さらに、
投資した資金を何年で回収できそうなのか。
そして、
物件を購入したあと、手元にいくら現金が残るのか。
ここまで考えるようにしています。
良い物件かどうかと、今の自分がその物件を買うべきかどうかは、別の問題だからです。
購入前に利回りと資金回収を確認する
当サイトでは、物件価格・家賃・管理費・修繕積立金などを入力して、実際の手残りや資金回収の推移を確認できる不動産投資の利回り・資金回収シミュレーターを公開しています。
ローンを利用する場合は、返済後のキャッシュフローなども確認できます。
物件を「買う・買わない」と判断する前に、まず数字を整理したいときに使ってみてください。
まとめ|買わなかった350万円の物件から学んだこと
2023年、私は350万円の投資用ワンルームマンションを紹介されました。
築約30年で入居中。
価格も収益性も私の希望に近く、実際に買いたいと思った物件です。
当時の記憶では、諸経費を差し引いて月約2万5,000円が残る想定でした。
それでも購入を見送り、代わりにリフォームローン4,651,156円を一括返済しました。
毎月約1万7,000円の固定支出がなくなり、自宅に関するローン支出の大きな柱を一つ減らすことができました。
そして翌年から、私は再び物件を購入しています。
この経験から私が感じたのは、「良い物件だから買う」と「今の自分が買うべき」は別の問題だということです。
不動産投資の記事では、どうしても「何を買った」「いくら儲かった」という話が多くなります。
しかし実際に投資を続けていると、買った物件だけでなく、買わなかった物件もあります。
そして、買わないと決めることも不動産投資の一部だと私は思っています。
2023年に戻って同じ選択を迫られたとしても、私はもう一度リフォームローンを返済します。
買わないことは、投資をやめることではありません。
自分の財務状況を整えて、次の機会を待つ。
私にとって2023年の判断は、そんな選択でした。
あわせて読みたい実践記事
この記事を読んで、「物件を買う・買わないという判断や、実際に区分マンションを所有した後のリアルをもっと知りたい」と思った方は、私自身の経験をまとめた以下の記事も参考にしてください。物件を増やす前に考えておきたいポイントを紹介しています。
👉 不動産投資で手元現金を残すことが重要だと考える理由|大家の実体験