中古区分マンションを購入するとき、物件価格以外にいくら必要になるのでしょうか。
例えば500万円の物件なら、500万円の現金があれば購入できるのでしょうか。
実際には、仲介手数料、登記費用、固定資産税の精算金、火災保険料、不動産取得税など、物件価格以外にもさまざまな費用が発生します。
私は現在、中古区分マンション5室をすべて現金で購入し、賃貸経営しています。
そのうち2025年5月に購入した5室目は、当初550万円で販売されていた中古区分マンションを、500万円で購入した物件です。
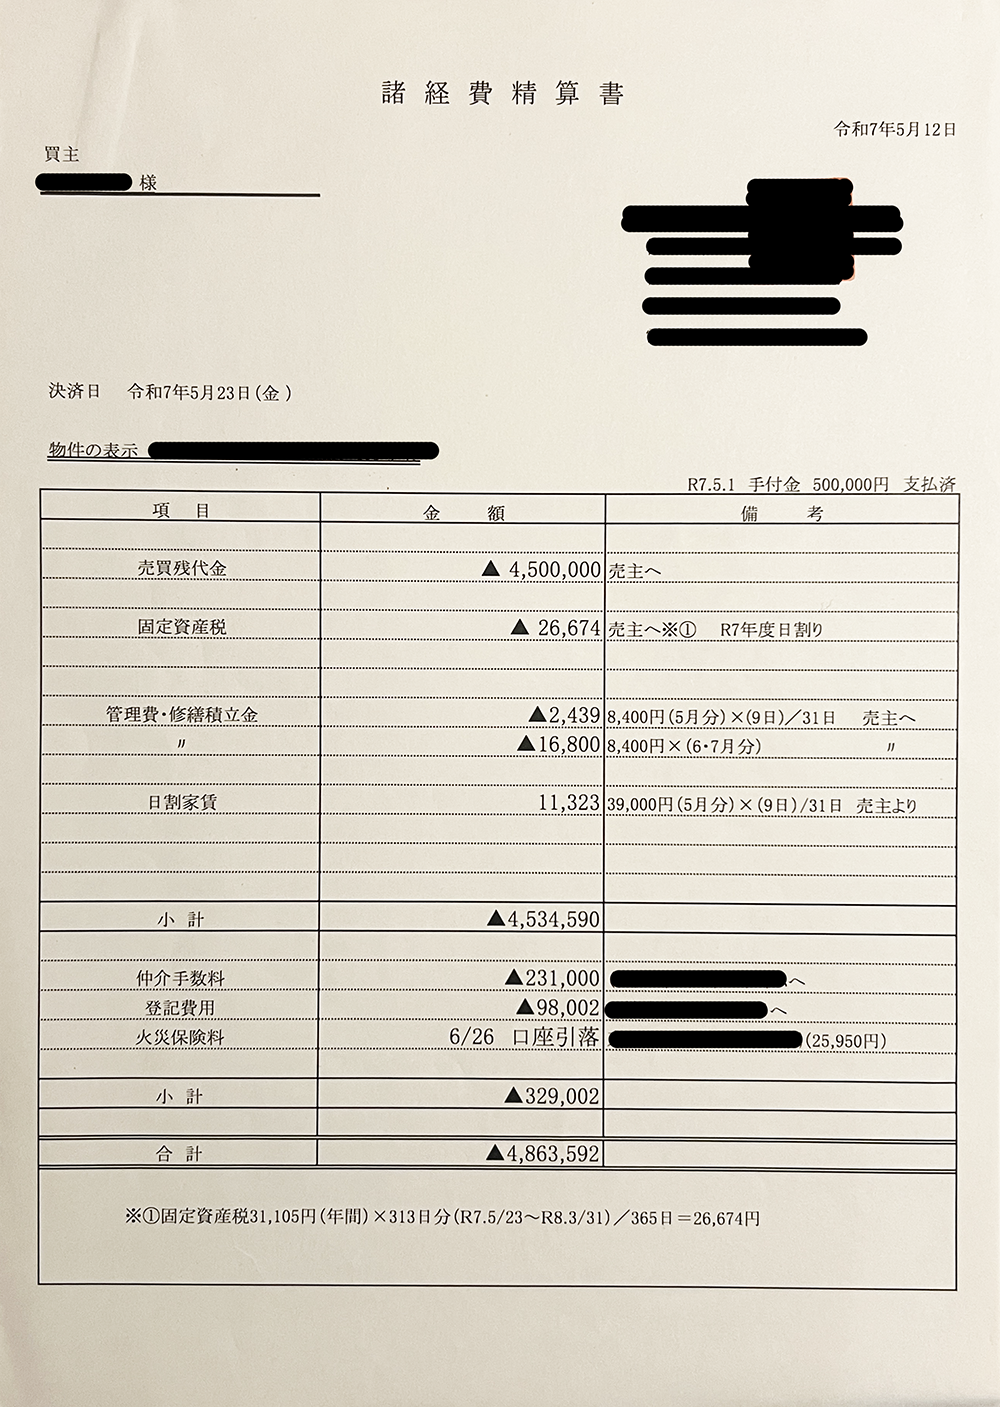
当時の書類を改めて確認したところ、購入価格500万円に対し、購入時の精算金や諸費用、その後に支払った不動産取得税まで含めて、合計5,459,842円の資金負担が確認できました。
物件価格以外の追加負担は459,842円。購入価格の約9.20%です。
今回は、実際に保管していた次の資料を使って、購入時に必要だった費用を詳しく紹介します。
- 購入前の不動産販売資料
- 売買決済時の諸経費計算書
- 司法書士から受け取った登記費用の見積書
- 購入後に届いた不動産取得税の納税通知書(土地・建物)
一般的な費用の目安ではなく、私自身が実際に購入した際の金額を公開します。
当サイトの一部記事はアフィリエイト広告を利用しています
500万円の中古区分マンション、実際に必要だった金額は?
まずは結論から紹介します。
2025年5月に購入した中古区分マンションについて、確認できた購入関連の資金負担は次のとおりです。
| 項目 | 金額 |
|---|---|
| 物件購入価格 | 5,000,000円 |
| 仲介手数料 | 231,000円 |
| 登記費用・司法書士費用 | 98,002円 |
| 固定資産税精算金 | 26,674円 |
| 管理費・修繕積立金精算金 | 19,239円 |
| 火災・地震保険料 | 25,950円 |
| 不動産取得税(土地・建物) | 70,300円 |
| 日割家賃受領分 | −11,323円 |
| 確認できた資金負担総額 | 5,459,842円 |
※2025年5月の売買決済資料、司法書士見積書、2026年4月の不動産取得税通知書をもとに作成しています。日割家賃の受領分を差し引いた資金負担額であり、税務上の取得価額を示すものではありません。
購入価格500万円に対して、確認できた追加負担は459,842円でした。
購入価格に対する割合は約9.20%です。
つまり、500万円の中古区分マンションを現金購入する際、購入関連の支払いとして約546万円の資金が必要だったことになります。
ただし、すべてを売買決済日に支払ったわけではありません。
手付金は先に支払い、火災・地震保険料は後日引き落とされ、不動産取得税は購入から約11か月後に支払いました。
購入時の資金計画では、決済当日のお金だけでなく、その後に発生する支出も見込んでおく必要があります。
購入した中古区分マンションの概要|当初の販売価格は550万円
今回紹介するのは、2025年5月に購入した中古区分マンションです。
購入時点ですでに入居者がいる、オーナーチェンジ物件でした。
購入前に受け取った販売資料には、次の条件が記載されていました。
| 項目 | 購入前の販売資料 |
|---|---|
| 売出価格 | 550万円 |
| 年間予定収入 | 468,000円 |
| 予定表面利回り | 約8.5% |
| 築年月 | 1994年 |
| 構造 | 鉄筋コンクリート造 |
| 総戸数 | 49戸 |
| 間取り | 1K |
| 専有面積 | 約20㎡ |
| 管理費 | 月6,000円 |
| 修繕積立金 | 月2,400円 |
| 入居状況 | 賃貸中 |
販売資料の日付は2025年3月30日です。
この時点では、売出価格550万円に対して年間予定収入468,000円、予定表面利回り約8.5%という条件でした。
私は最終的に、この物件を500万円で購入しました。
購入価格500万円をもとに計算すると、購入時の表面利回りは9.36%になります。
購入価格が50万円変わるだけでも、表面利回りは変わります。
ただし、表面利回りは物件価格と年間家賃収入から計算するものであり、購入諸費用や毎月の維持費は反映されていません。
今回の記事では、そこから一歩進んで、実際に必要だった購入資金を確認していきます。

購入諸費用の内訳|実際の決済明細から解説
ここからは、購入時に支払った費用を一つずつ紹介します。
今回の数字は、一般的な相場から計算した概算ではありません。
実際の売買決済資料に記載されていた金額です。
仲介手数料は231,000円
今回の物件購入では、仲介手数料として231,000円を支払いました。
中古区分マンションを仲介会社を通じて購入する場合、物件価格とは別に仲介手数料が発生することがあります。
仲介手数料には法令上の上限があり、実際の金額は物件価格や取引条件、適用される規定などによって異なります。
私の場合は、決済明細に231,000円と記載されていました。
500万円の物件を購入する際には、こうした仲介手数料も含めて現金を準備する必要があります。
登記費用・司法書士費用は98,002円
今回の購入では、登記手続きなどに関する費用として98,002円を支払いました。
当時の司法書士見積書も保管していたため、今回はその内訳まで確認できました。
| 項目 | 金額 |
|---|---|
| 司法書士報酬・諸費用(税抜) | 36,400円 |
| 消費税 | 3,640円 |
| 登録免許税・印紙税等 | 57,962円 |
| 合計 | 98,002円 |
司法書士見積書では、所有権移転登記の手続きなどに関する報酬・諸費用と、登録免許税・印紙税等が分けて記載されていました。
今回、私が注目したのは、司法書士に支払う98,002円のすべてが司法書士の報酬ではないという点です。
登録免許税・印紙税等として57,962円が計上されています。
また、見積書には45,600円の特別割引が記載されていました。
そのため、今回の98,002円という金額が、ほかの中古区分マンション購入でも同じように当てはまるわけではありません。
登記費用は、物件の条件や手続き内容などによって異なります。
購入前に資金計画を立てる際は、仲介手数料だけでなく、登記に関する税金や司法書士報酬も確認しておきたいところです。
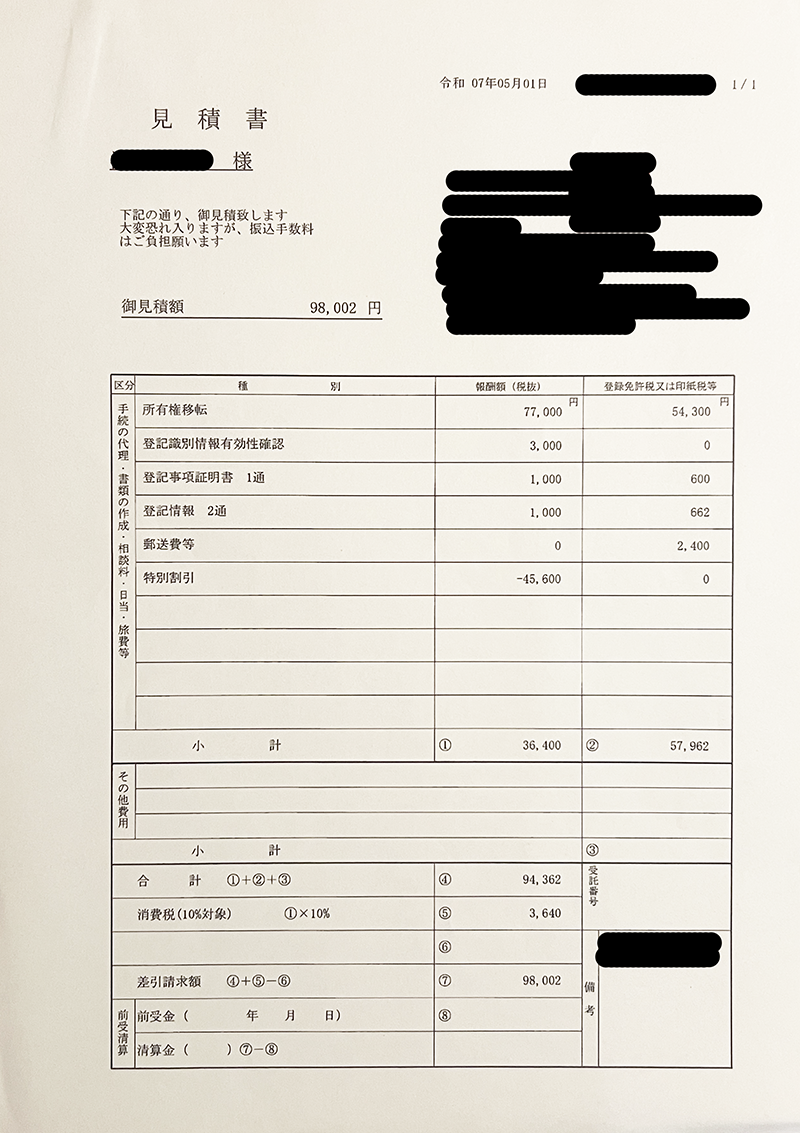
なお、この98,002円は先ほどの決済明細にも記載されている登記費用と同じものです。
別途98,002円を追加で支払ったという意味ではありません。
固定資産税の精算金は26,674円
今回の物件では、固定資産税の精算金として26,674円を支払いました。
不動産売買では、売主と買主の間で固定資産税などを日割り精算することがあります。
今回の決済明細では、2025年度の固定資産税31,105円をもとに、引渡し後の313日分として26,674円が計算されていました。
これは、購入時の売買代金とは別に売主へ支払った精算金です。
自治体から買主へ直接請求された不動産取得税とは、別の費用になります。
管理費・修繕積立金の精算金は19,239円
今回の物件では、管理費と修繕積立金の合計が月8,400円でした。
購入時には、これらについても売主との精算が発生しています。
| 項目 | 金額 |
|---|---|
| 5月分の日割り精算 | 2,439円 |
| 6月・7月分の精算 | 16,800円 |
| 合計 | 19,239円 |
区分マンションでは、購入後も毎月の管理費と修繕積立金が発生します。
しかし、今回の19,239円は、売買時点で売主との間で精算した金額です。
通常の月額費用とは分けて考える必要があります。
私が中古区分マンションを購入するときは、毎月の管理費と修繕積立金も重要な判断材料にしています。
管理費・修繕積立金については、実際に5室を所有して感じたことを別記事で紹介しています。
火災・地震保険料は25,950円
今回の物件では、火災・地震保険料として25,950円を支払いました。
ただし、この金額は売買決済時に支払ったものではありません。
決済資料には、2025年6月26日に口座引き落としと記載されていました。
そのため、決済日の支払額には含まれていませんが、購入に伴って必要になった費用として今回の合計に加えています。
火災保険料は、建物の条件や補償内容、契約期間などによって変わります。
私は所有している中古区分マンション5室についても、火災保険と地震保険の費用を確認しています。
👉 投資用マンションの火災保険料はいくら?中古区分5室の実例と更新費用を公開
日割家賃11,323円は売主から受け取った
今回の物件は、購入時点ですでに入居者がいるオーナーチェンジ物件でした。
そのため、売買決済時には家賃の精算も行われています。
決済明細には、5月分の日割家賃として11,323円が記載されていました。
この金額は、私が売主から受け取る側の精算金です。
そのため、決済時の支払額から差し引かれています。
購入時の費用一覧で日割家賃をマイナス表示しているのは、このためです。
オーナーチェンジ物件では、購入時点から家賃収入が見込める一方、引渡し日に応じて家賃や管理費などの精算が必要になる場合があります。
手付金50万円と決済日の支払いは別だった
今回の物件では、2025年5月1日に手付金50万円を支払っていました。
そのため、売買決済日に500万円全額を改めて支払ったわけではありません。
決済明細には、手付金50万円を差し引いた売買残代金450万円が記載されています。
実際の支払いを整理すると、次のようになります。
| 支払時期・項目 | 金額 |
|---|---|
| 先に支払った手付金 | 500,000円 |
| 売買決済時の支払額 | 4,863,592円 |
| 後日引落しの火災・地震保険料 | 25,950円 |
| 後日支払った不動産取得税 | 70,300円 |
| 合計 | 5,459,842円 |
今回の決済時の支払額4,863,592円には、売買残代金450万円のほか、仲介手数料、登記費用、税金・管理費等の精算金が含まれています。
日割家賃の受領分は差し引かれています。
私の場合、今回の物件は住宅ローンなどの借入を利用せず、現金で購入しました。
そのため、購入に必要な資金はすべて自己資金から支払っています。
ただし、現金購入であっても、購入代金以外の支出がなくなるわけではありません。
不動産取得税は購入から約11か月後に70,300円を支払った
今回の購入で、もう一つ忘れてはいけないのが不動産取得税です。
私は2025年5月23日にこの物件を取得しました。
不動産取得税の納税通知書は、翌2026年4月9日付で発行されており、納付期限は2026年4月30日でした。
土地分と建物分、それぞれの納税通知書が届いています。
| 区分 | 課税標準額 | 税率 | 税額 |
|---|---|---|---|
| 土地分 | 744,000円 | 3.0% | 22,300円 |
| 建物分 | 1,601,000円 | 3.0% | 48,000円 |
| 合計 | — | — | 70,300円 |
今回の不動産取得税は、土地分22,300円、建物分48,000円の合計70,300円でした。
購入時の売買決済明細には含まれていない、後から発生した支出です。
購入から約11か月後に納税通知書が届いたことになります。
現金購入であっても、売買決済時の支払いですべてが終わるわけではありません。
今回の物件では、購入価格500万円に仲介手数料、登記費用、精算金、火災・地震保険料、不動産取得税を加え、日割家賃受領分を差し引くと、確認できた資金負担総額は5,459,842円でした。
物件価格以外の追加負担は459,842円、購入価格の約9.20%です。
購入後に発生する税金も含めて、余裕を持った資金計画を立てることが大切だと感じています。
なお、不動産取得税の金額や通知時期は、物件や自治体の処理状況などによって異なります。
今回の70,300円は、私が購入した物件の実例です。
売出価格550万円の物件を500万円で購入した経緯
今回の物件は、当初550万円で販売されていました。
私は購入を検討する段階で、最終的な落としどころを500万円程度と考えていました。
ただし、最初から500万円を提示したわけではありません。
まず480万円で指値交渉をお願いしました。
結果として、この価格では交渉が成立しませんでした。
そこで500万円で再交渉し、最終的に購入することができました。
販売価格550万円から50万円、約9.1%の値引きです。
購入時の月額賃料等は39,000円だったため、販売価格550万円で計算した表面利回りは約8.51%、購入価格500万円では9.36%になります。
ただし、今回の記事で特に伝えたいのは、購入価格を500万円に抑えられても、実際には約546万円の資金負担が確認できたという点です。
購入価格と、購入に伴って必要な総資金は分けて考える必要があります。
指値交渉の詳しい経緯や、購入価格の判断については別記事で紹介しています。
👉 中古区分マンションの指値はいくらまで?280万円・500万円で買った実例と交渉の考え方
購入後に家賃アップ|月額39,000円から47,000円へ
今回の物件は、購入後の賃貸運営でも変化がありました。
購入時の月額賃料等は39,000円でした。
その後、入居者の入れ替わりを経て、現在は家賃45,000円と共益費2,000円の合計47,000円になっています。
月額8,000円の増加です。
年間に換算すると、12か月満室だった場合、96,000円の収入増加になります。
購入価格500万円をもとにした表面利回りは、次のように変化しました。
| 項目 | 購入時 | 家賃改定後 |
|---|---|---|
| 月額賃料等 | 39,000円 | 47,000円 |
| 年間賃料等 | 468,000円 | 564,000円 |
| 表面利回り | 9.36% | 11.28% |
購入価格が同じでも、家賃収入が増えることで表面利回りは改善します。
ただし、家賃アップは必ず実現できるものではありません。
また、入居者が退去すれば空室期間が発生する可能性があり、募集時の広告料や設備交換費なども必要になる場合があります。
今回の数字は、あくまで私が所有している物件で実際に起きた変化です。
購入諸費用を含めると利回りはどう変わる?
ここで、今回確認できた資金負担総額5,459,842円をもとに、年間賃料等の割合を計算してみます。
| 項目 | 購入時 | 家賃改定後 |
|---|---|---|
| 年間賃料等 | 468,000円 | 564,000円 |
| 物件価格500万円に対する表面利回り | 9.36% | 11.28% |
| 確認できた資金負担総額に対する年間賃料等の割合 | 約8.57% | 約10.33% |
※下段は年間賃料等を5,459,842円で割った参考値です。不動産取得税などの購入関連支出を反映していますが、毎月の維持費や空室損失などをすべて控除した実質利回りではありません。また、日割家賃受領分を差し引いた資金負担額を分母としています。
購入価格500万円だけを分母にすると、家賃改定後の表面利回りは11.28%です。
一方、今回確認できた資金負担総額を分母にすると、約10.33%になります。
同じ物件でも、どの金額をもとに計算するかで利回りは変わります。
だから私は、表面利回りだけでなく、実際に投じた資金や毎月の手残りも重視しています。
家賃47,000円でも、すべてが手元に残るわけではない
今回の物件では、家賃改定後の月額賃料等は47,000円です。
しかし、そのすべてが手元に残るわけではありません。
毎月の支出は次のとおりです。
| 項目 | 月額 |
|---|---|
| 家賃・共益費収入 | 47,000円 |
| 管理費 | −6,000円 |
| 修繕積立金 | −2,400円 |
| 管理委託費(税込) | −2,585円 |
| 月間手残り | 36,015円 |
この条件で12か月満室が続いた場合、年間の手残りは432,180円になります。
ただし、この金額は固定資産税、火災保険、突発的な修繕費、空室損失、所得税などをすべて差し引いた最終利益ではありません。
私が中古区分マンションを購入するときは、物件価格と表面利回りだけでなく、こうした毎月の手残りも確認しています。
※シミュレーターを利用する際は、購入諸費用や不動産取得税など、計算項目に含まれていない支出も別途確認してください。
現金購入でも、手元資金を残すことが大切
今回の物件は、購入価格500万円に対して、確認できた資金負担総額が5,459,842円でした。
そのうち不動産取得税70,300円は、購入から約11か月後に支払っています。
現金購入の場合、ローンの毎月返済や借入金利を考える必要はありません。
しかし、その代わりにまとまった現金を一度に不動産へ振り替えることになります。
不動産は預金のように、必要なときにすぐ現金化できるとは限りません。
また、購入後には空室、設備故障、修繕費、管理費・修繕積立金の値上げなどが発生する可能性があります。
私は5室を所有する中で、毎月の家賃収入だけでなく、突発的な支出に対応できる資金を持っておくことの重要性も感じています。
購入代金を支払えるからといって、手元の現金をすべて使い切るような買い方は避けたいと考えています。
不動産投資は購入して終わりではなく、購入後も続く賃貸経営だからです。
まとめ|500万円の物件でも約546万円の資金が必要だった
今回は、2025年5月に500万円で購入した中古区分マンションの諸費用を、実際の資料をもとに紹介しました。
今回確認したのは、次の4種類の資料です。
- 販売資料: 当初の売出価格550万円、年間予定収入468,000円、予定利回り約8.5%
- 売買決済時の諸経費計算書: 仲介手数料、登記費用、税金・管理費等の精算金、手付金、決済時の支払額
- 司法書士見積書: 登記費用98,002円の内訳
- 不動産取得税通知書: 土地分22,300円、建物分48,000円、合計70,300円
これらをもとに計算すると、購入価格500万円に対して、確認できた資金負担総額は5,459,842円でした。
物件価格以外の追加負担は459,842円、購入価格の約9.20%です。
さらに、購入後には月額賃料等を39,000円から47,000円へ引き上げることができ、表面利回りも改善しました。
しかし、購入時に必要だった現金や、購入後に発生する費用まで含めて考えなければ、実際の投資判断はできません。
500万円の物件を購入することと、500万円だけ用意すればよいことは違います。
これから中古区分マンションを購入する方は、物件価格だけでなく、仲介手数料、登記費用、税金精算金、火災保険料、購入後の不動産取得税まで含めて資金計画を立てることをおすすめします。
あわせて読みたい実践記事
購入諸費用に加えて、購入価格の交渉や毎月の手残りについても、私自身の経験を紹介しています。
👉 中古区分マンションの指値はいくらまで?280万円・500万円で買った実例と交渉の考え方
👉 区分マンション投資の維持費はいくら?5室所有して分かった毎月・毎年かかる費用
※この記事は、筆者が実際に購入した中古区分マンションの販売資料、決済明細、司法書士見積書、不動産取得税通知書、および賃貸運営の実績に基づいています。掲載した資金負担総額は確認できた支払いと売買時の精算を集計したものであり、税務上の取得価額とは異なります。購入費用や税金、収益は物件や取引条件によって異なり、将来の利益を保証するものではありません。