中古区分マンションで不動産投資を始めるとき、家賃収入や管理費、修繕積立金は確認していても、火災保険料まで具体的に把握しているでしょうか。
「投資用ワンルームマンションの火災保険料はいくら?」
「地震保険も付けた方がいい?」
「保険更新では、どのような補償内容を選べばいい?」
今回は、中古区分マンション5室を現金購入し、賃貸経営している私の火災保険・地震保険料を公開します。
私が所有する5室は、すべて建物の火災保険に地震保険を付帯しています。
さらに、実際に届いた保険更新案内をもとに、複数のプランを比較し、私が臨時費用補償付きのプランを選んだ理由も紹介します。
※所有物件の特定を避けるため、この記事では既存の実践記事と同じ「物件1〜5」の表記を使用しています。
当サイトの一部記事はアフィリエイト広告を利用しています
この記事でわかる結論
私が所有する中古区分マンション5室の火災保険・地震保険について、実際の数字をまとめると次のようになります。
- 5室すべてで建物の火災保険・地震保険に加入
- 同じ保険会社で、基本的に同じ補償内容
- 各物件の5年間の保険料は18,390〜27,340円
- 5室の保険料合計は121,500円
- 年額換算24,300円、月額換算2,025円
- 更新時には臨時費用補償の有無も判断材料にした
- これまで保険対象となる被害や保険金請求経験はない
私が火災保険に加入している最大の理由は、万一の損害に備えるためです。
保険料をできるだけ安くすることだけでなく、万一の際に必要な補償を確保することを重視しています。
中古区分マンション5室の火災保険・地震保険料を公開
私が所有するのは、1990年代に建築された中古区分マンション5室です。
すべて現金で購入し、現在も賃貸経営しています。
火災保険は5室とも同じ保険会社で契約しており、補償内容も基本的には共通です。
実際に支払っている5室の保険料
| 物件 | 5年間の保険料 | 年額換算 | 月額換算 |
|---|---|---|---|
| 物件1 | 25,000円 | 5,000円 | 約417円 |
| 物件2 | 27,340円 | 5,468円 | 約456円 |
| 物件3 | 18,390円 | 3,678円 | 約307円 |
| 物件4 | 24,820円 | 4,964円 | 約414円 |
| 物件5 | 25,950円 | 5,190円 | 約433円 |
| 合計 | 121,500円 | 24,300円 | 2,025円 |
※保険料は、各物件の建物火災保険と地震保険を含む5年間の金額です。契約時期は物件ごとに異なります。年額・月額は比較のための単純換算であり、実際の毎月の支払額ではありません。
最も安い物件と高い物件では8,950円の差
最も保険料が安いのは物件3で、5年間18,390円。
最も高いのは物件2で、5年間27,340円です。
その差は8,950円となりました。
同じ保険会社で基本的に同じ補償内容でも、保険料には違いがあります。
火災保険料は、建物の所在地や構造、保険金額、補償内容、契約時期などによって変わります。
地震保険料も、建物の所在地や構造などの影響を受けます。
今回の5室の金額差についても、個々の契約条件を比較しなければ原因は断定できません。
私としては、単純に保険料が安いかどうかだけでなく、必要な補償が確保されているかを確認することが大切だと考えています。
実際の火災保険更新で、臨時費用補償付きプランを選んだ理由
今回、物件2の火災保険を更新する際、保険会社から複数のプランが提示されました。
その中で私が選んだのは、5年間で27,340円の前契約同等プランです。
更新時に提示された4つのプラン
実際の更新案内に記載されていた内容を整理すると、次のとおりです。
| プラン | 5年間の保険料 | 建物保険金額 | 地震保険金額 |
|---|---|---|---|
| おすすめプラン1 | 46,880円 | 300万円 | 150万円 |
| おすすめプラン2 | 24,620円 | 300万円 | 150万円 |
| 前契約同等プラン(選択) | 27,340円 | 300万円 | 150万円 |
| 前契約内容 | 16,650円 | 230万円 | 115万円 |
※各プランでは補償範囲や免責金額、特約などの条件が異なります。前契約内容は更新前の契約であり、更新後のプランと同一条件ではありません。
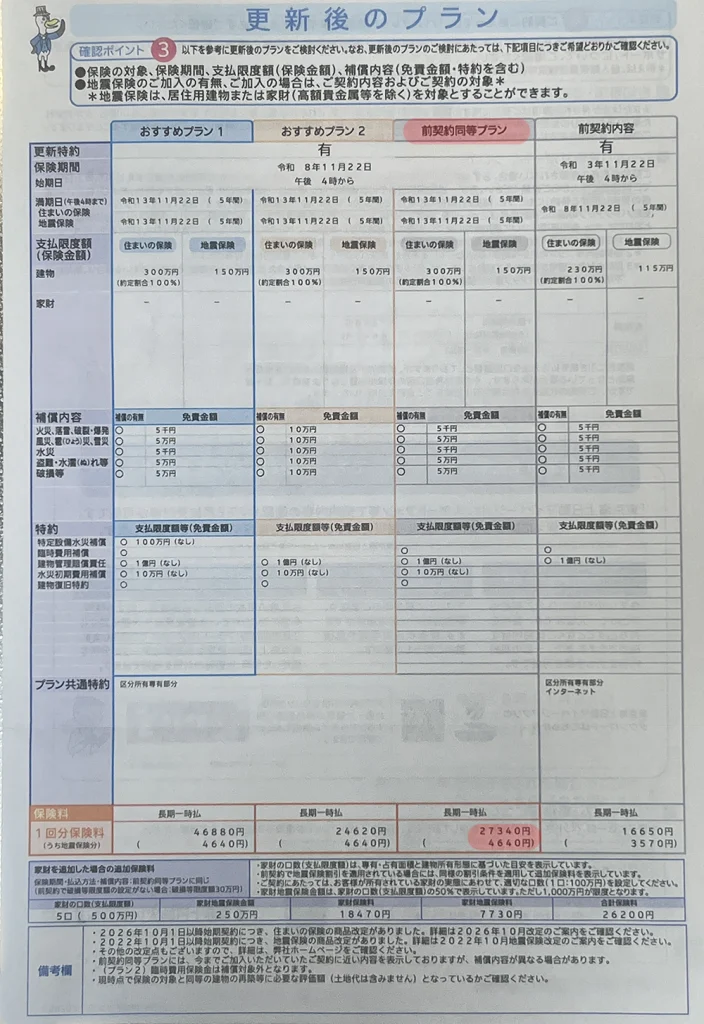
今回の更新案内では、複数のプランが提示され、それぞれ保険料や補償条件が異なっていました。
私が選んだ前契約同等プランは、おすすめプラン2より2,720円高い内容です。
2,720円高くても臨時費用補償を選んだ
私が前契約同等プランを選んだ理由の一つは、臨時費用補償が付いていたことです。
臨時費用補償とは、補償対象となる事故が発生した際、通常の損害保険金とは別に、契約で定められた条件に応じて追加の保険金が支払われる補償です。
事故後には修繕費だけでなく、さまざまな臨時支出が発生する可能性があります。
こうした万一の事態に備えるうえで、私は臨時費用補償にも意味があると考えました。
今回の2つのプランの保険料差額は、5年間で2,720円です。
年額換算では544円、月額換算では約45円となります。
私の場合、この差額で臨時費用補償を維持できることを評価しました。
ただし、2つのプランには臨時費用補償以外にも免責条件などの違いがあるため、差額のすべてが臨時費用補償の保険料というわけではありません。
保険料の安さだけで判断せず、必要な補償内容を確認することが重要だと感じています。
建物の保険金額は230万円から300万円へ
今回の更新では、建物の保険金額も変更されました。
従来の建物保険金額は230万円でしたが、評価額の見直しによって300万円になりました。
これに伴い、地震保険金額も115万円から150万円に変更されています。
なお、この300万円は保険契約上の建物評価に基づく金額であり、物件の売買価格や現在の市場価値を示すものではありません。
また、更新前の保険料16,650円と更新後の27,340円には10,690円の差がありますが、保険金額や契約条件が異なるため、単純に同条件で保険料が値上がりしたとはいえません。
実際に更新を経験してみて、保険料だけでなく、保険金額や補償条件の確認が重要だと感じました。
私が5室すべてに火災保険と地震保険を付けている理由
私が火災保険に加入する最大の理由は、万一の損害に備えるためです。
不動産投資では、毎月家賃収入が入ってくる一方で、予期しない大きな支出が発生する可能性があります。
火災や自然災害によって建物に損害が発生すれば、修繕費用が必要になることも考えられます。
私の場合、5室の火災保険と地震保険の保険料は、合計で月額換算2,025円です。
もちろん、保険に加入していればすべての損害が補償されるわけではありません。
それでも、万一の際の経済的な負担を軽減できる可能性があることは、賃貸経営を続けるうえで重要だと考えています。
地震保険も5室すべてに付帯
私が所有する5室は、すべて建物の地震保険にも加入しています。
一般的な火災保険では、地震・噴火・これらによる津波を原因とする火災や建物の損壊などは原則として補償されません。
地震による損害に備えるには、地震保険が重要になります。
地震保険の保険金額は、原則として火災保険金額の30〜50%の範囲で設定されます。
また、地震保険は建物の再建費用をすべて補償するものではなく、損害の程度に応じて保険金が支払われる制度です。
私としては、地震保険だけで損害のすべてを補えるとは考えていません。
それでも、万一の際に経済的な負担を軽減するための備えとして加入しています。
投資用マンションの火災保険は何を補償する?
火災保険は、火事だけに備えるものではありません。
契約内容によっては、落雷や風災、水濡れなどによる損害も補償対象になります。
火災・風災・水濡れなどの補償
一般的な火災保険では、契約内容によって次のような損害に備えることができます。
- 火災や落雷による損害
- 台風などによる風災
- 給排水設備の事故などによる水濡れ
- 外部からの物体の衝突
- 盗難に伴う建物の損傷
ただし、すべての火災保険でこれらが自動的に補償されるわけではありません。
補償範囲や免責金額は、保険商品や契約条件によって異なります。
建物と入居者の家財は別に考える
賃貸用区分マンションでは、大家が所有する建物と、入居者が所有する家財を分けて考える必要があります。
大家が加入する建物の火災保険は、主に所有する建物部分の損害に備えるものです。
一方、入居者の家具や家電などは、通常、入居者自身の家財保険などで備えることになります。
また、マンションの共用部分については、管理組合が加入する保険の内容も確認しておきたいところです。
経年劣化や通常の設備故障は原則対象外
中古区分マンションでは、給湯器やエアコン、給排水設備などの故障が発生することがあります。
しかし、通常の使用による経年劣化や自然消耗は、一般的に火災保険の補償対象外です。
火災保険に加入しているからといって、すべての設備交換費用を賄えるわけではありません。
そのため、私は保険とは別に、突発的な修繕費に対応できる現金を確保することも大切だと考えています。
火災保険では対応できない修繕費だけでなく、区分マンションでは毎月の管理費や修繕積立金も負担する必要があります。
私が所有する5室の実際の管理費・修繕積立金については、こちらの記事で詳しく紹介しています。
火災保険による適切な修繕は物件の価値維持にもつながる
私が火災保険に加入する目的は、あくまでも万一の損害に備えることです。
一方で、補償対象となる事故で損傷した設備や内装を適切に修繕した結果、室内の状態が改善する可能性もあります。
例えば、事故によって損傷した内装を復旧した場合、その後の入居者募集で物件の印象が良くなることも考えられます。
その結果、家賃設定にプラスに働く可能性もあるでしょう。
ただし、これは保険を利用すれば家賃を上げられるという意味ではありません。
保険金は、契約で補償される損害に対して支払われるものです。
通常の経年劣化による設備交換や、自由なグレードアップのために使えるものではありません。
また、修繕後に家賃を上げられるかどうかは、周辺の賃貸需要や家賃相場にも左右されます。
私は、保険による適切な復旧が結果として物件の価値維持につながることも、賃貸経営上のメリットの一つだと考えています。
5室を運営してきて火災保険を使った経験は?
これまで、所有する5室で火災や水漏れ、台風などによる保険対象の被害は発生していません。
そのため、保険金を請求した経験もありません。
保険料を支払っていても、一度も保険を使わずに契約期間が終了することはあります。
しかし、私はそれを無駄な支出だとは考えていません。
保険は利益を生み出すためのものではなく、予測できない損害に備えるためのものだからです。
不動産投資では、収益を増やすことだけでなく、大きな損失を防ぐことも重要だと思っています。
私が5室すべてを現金購入しているのも、毎月の資金繰りに余裕を持たせたいという考えがあるからです。
火災保険や地震保険への加入も、そうしたリスク管理の一環です。
保険で備えることと、手元に現金を確保しておくことは、どちらも賃貸経営のリスク管理に欠かせないと考えています。
私が5室を現金購入しながらも、手元資金を重視している理由については、こちらの記事で紹介しています。
火災保険料も含めて不動産投資の収益を考える
物件の利回りを計算するとき、家賃収入だけを見ると収益性を高く見積もってしまうことがあります。
実際の賃貸経営では、管理費、修繕積立金、管理委託費、固定資産税、保険料、突発的な修繕費などが発生します。
私の5室では、火災保険と地震保険の保険料は合計で年間24,300円相当です。
1室あたりの平均では、年間4,860円、月額405円となります。
月額換算では比較的小さな金額ですが、こうした経費も積み重なれば、実際の手残りに影響します。
物件を購入する際には、表面利回りだけでなく、必要な経費を差し引いた収益を考えることが重要です。
※シミュレーターに保険料の独立入力欄がない場合は、別途経費として考慮してください。
まとめ|火災保険は賃貸経営を守るための備え
今回は、私が所有する中古区分マンション5室の火災保険・地震保険料と、実際の更新時に選んだ補償内容を紹介しました。
5室の各5年間の保険料を合計すると121,500円。
年間換算では24,300円、月額換算では2,025円です。
私は5室すべてで建物の火災保険と地震保険に加入していますが、これまで保険金を請求した経験はありません。
それでも加入を続けているのは、万一の損害に備え、賃貸経営を安定して続けたいからです。
今回の更新では、保険料の安さだけでなく、臨時費用補償の有無や建物の保険金額も確認しました。
不動産投資では、利回りや家賃収入だけでなく、予測できない支出への備えも欠かせません。
火災保険と地震保険は、そのための重要な選択肢の一つだと考えています。
あわせて読みたい実践記事
火災保険や地震保険は、万一の損害に備えるための大切な手段ですが、安定した賃貸経営には、日々の維持費や突発的な修繕費への備えも欠かせません。
私が中古区分マンション5室を運営する中で実感した、管理費・修繕積立金の考え方や手元資金を確保する重要性についても紹介しています。
実際の収支を確認できるシミュレーターとあわせて、物件選びや資金計画の参考にしてください。
※この記事は筆者の実体験に基づく情報です。特定の保険商品を推奨するものではありません。補償内容、保険金額、免責条件、地震保険の保険期間などは契約によって異なります。加入・更新の際は、保険会社や代理店に最新の契約条件をご確認ください。